Domain wärmeleiter.de kaufen?
Wir ziehen mit dem Projekt
wärmeleiter.de um.
Sind Sie am Kauf der Domain
wärmeleiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmeleiter.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
WTW TetraCon 925 Leitfähigkeits-Messgerät Leitfähigkeit, TDS, Temperatur, Widerstand4-Pol-IDS Leitfähigkeitsmesszelle mit Graphitelektroden, Epoxyschaft, Zellkonstante 0,475 cm-1. Elektrode mit 1,5 m Festkabel mit wasserdichtem Digitalstecker.760,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421026Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbaren, analogen Istwertausgang. Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.465,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421032Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbares Relais (Wechsler). Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
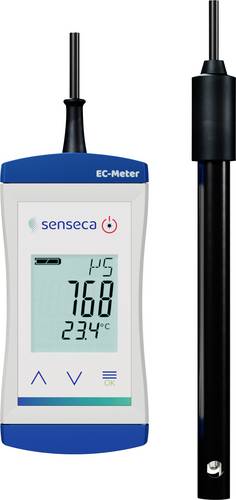
Senseca ECO 521 Leitfähigkeits-Messgerät Leitfähigkeit, TemperaturFür die tägliche Kontrolle von Wasser und Nährstoffen wird ein Messgerät benötigt, das schnell einsatzbereit, gut ablesbar und für anspruchsvolle Feldbedingungen geeignet ist. Das ECO 521 misst die Leitfähigkeit in Flüssigkeiten bis 5000 μS/cm und zeigt zusätzlich EC, CF, TDS und Temperatur an, wodurch es sich gut für Hydroponik, Aquakultur, Pflanzenzucht, Osmoseanlagen und die Kontrolle von Kesselspeisewasser eignet. Die fest angeschlossene 2-polige Titan-Messzelle ist für eine langzeitstabile, schnelle Messung ausgelegt und verfügt über einen integrierten Temperatursensor für eine schnelle, präzise Temperaturkompensation. Für Anwendungen in natürlichen Gewässern kann eine nichtlineare Temperaturkompensation gemäß EN 27888 ausgewählt werden. Ein kompaktes, bruchfestes ABS-Gehäuse mit der Schutzart IP65/IP67 unterstützt den zuverlässigen täglichen Einsatz. Das 3-zeilige beleuchtete Display zeigt die Messwerte klar an, während Min/Max/Hold-Funktionen, eine per Tastendruck aktivierbare Überkopfanzeige und eine Batterielebensdauer von mehr als 1000 h die Routinemessungen einfach halten.162,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Senseca ECO 522 Leitfähigkeits-Messgerät Leitfähigkeit, Salinität, TemperaturRoutinemäßige Wasserkontrollen werden einfacher, wenn ein Handmessgerät alle Werte abdeckt, die Techniker vor Ort benötigen. Das ECO 522 misst Leitfähigkeit, Salinität und TDS in Flüssigkeiten und eignet sich damit für Aquakultur, Aquaristik, Oberflächenwasser, Trinkwasser, Labore, Qualitätssicherung und den Osmoseservice. Der weite Messbereich reicht bei der Leitfähigkeit bis zu 100,0 mS/cm, bei der Salinität bis zu 50,0 g/kg und beim TDS-Wert bis zu 2000 mg/l. Eine robuste 2-Pol-Graphit-Messzelle mit integrierter Temperaturmessung sorgt für stabile Messwerte bei wechselnden Wasserproben, während die automatische Messbereichsumschaltung die Bedienung vereinfacht. Für den mobilen Einsatz unterstützen das bruchsichere ABS-Gehäuse mit Schutzart (IP65/IP67), das hintergrundbeleuchtete 3-Zeilen-Display und die Über-Kopf-Anzeigefunktion die praxisgerechte Handhabung in feuchten oder wechselnden Umgebungen. Hold- und Min/Max-Funktionen erleichtern die direkte Erfassung von Messwerten bei Feld-, Labor- oder Servicearbeiten.206,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WTW TetraCon 925 Leitfähigkeits-Messgerät Leitfähigkeit, TDS, Temperatur, Widerstand4-Pol-IDS Leitfähigkeitsmesszelle mit Graphitelektroden, Epoxyschaft, Zellkonstante 0,475 cm-1. Elektrode mit 1,5 m Festkabel mit wasserdichtem Digitalstecker.760,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421026Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbaren, analogen Istwertausgang. Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.465,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421032Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbares Relais (Wechsler). Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit einem vorhandenen Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Messumformer für konduktive Leitfähigkeit und Temperatur, Hutschiene 00421035Der konduktive Leitfähigkeitsmessumformer misst in Verbindung mit konduktiven Leitfähigkeitsmesszellen mit den Zellenkonstanten K= 0,01, 0,1, 1,0 und 10,0 die Leitfähigkeit von Flüssigkeiten. Das Gerät verfügt über einen frei programmierbaren, analogen Istwertausgang. Die Programmierung des Gerätes erfolgt ausschließlich über den Setup-Anschluss (Notebook/PC) mit dem beiliegenden Setup-Programm. Die Spannungsversorgung erfolgt über ein Netzteil DC 20 ... 30 V.579,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marek, Rudi: Praxis der WärmeübertragungPraxis der Wärmeübertragung , Grundlagen - Anwendungen - Übungsaufgaben , Achsträger & Teile > Sport-Getriebe , Auflage: 5., überarbeitete Auflage, Erscheinungsjahr: 20191007, Produktform: Leinen, Autoren: Marek, Rudi~Nitsche, Klaus, Auflage: 19005, Auflage/Ausgabe: 5., überarbeitete Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: zweifarbig, Keyword: thermodynamik anfänger; thermodynamik einführung; thermodynamik grundlagen; thermodynamik kompakt; thermodynamik physik; thermodynamik verstehen; wärmeübertragung aufgaben; wärmeübertragung grundlagen; wärmeübertragung grundlagen und praxis; wärmeübertragung thermodynamik; wärmeübertragung übungen, Fachschema: Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik, Fachkategorie: Thermodynamik und Wärme, Warengruppe: HC/Thermodynamik, Fachkategorie: Wärmeübertragungsvorgänge, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 236, Breite: 198, Höhe: 27, Gewicht: 985, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446444997 9783446432413 9783446425101 9783446409996, eBook EAN: 9783446461253, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 10637434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.