Domain wärmeleiter.de kaufen?
Wir ziehen mit dem Projekt
wärmeleiter.de um.
Sind Sie am Kauf der Domain
wärmeleiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmeleiter.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
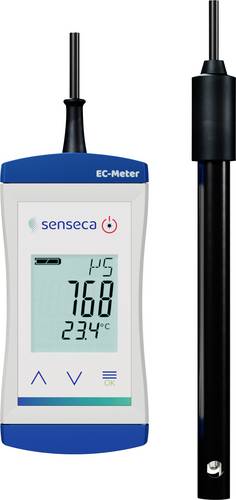
Senseca ECO 523 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur, Sauerstoff, WiderstandNiedrigleitfähige Flüssigkeiten benötigen ein Messgerät, das kleine Änderungen auflösen kann, ohne die tägliche Arbeit zu verkomplizieren. Das ECO 523 ist für Reinstwassermessungen und Servicetätigkeiten in Osmoseanlagen, der Filtertechnik, Laboren, pharmazeutischen Anwendungen und der Qualitätssicherung konzipiert. Die 2-polige Messzelle aus Edelstahl/PEEK ermöglicht eine hochauflösende Leitfähigkeitsmessung bis 0,001 µS/cm. Das Gerät deckt eine Leitfähigkeit bis 100,0 µS/cm und einen spezifischen Widerstand bis 20,00 MΩ/cm ab, mit integrierter Temperaturmessung und Kompensationsmodi für nLF, lineares Verhalten und schwache NaCl-Lösungen gemäß EN 60746-3. Für Arbeiten direkt am Prozess, im Labor oder bei Serviceeinsätzen vereint das Handgehäuse Schutzart (IP65/IP67), ein bruchsicheres ABS-Gehäuse und ein hintergrundbeleuchtetes 3-Zeilen-Display. Hold-, Min/Max- und Über-Kopf-Anzeigefunktionen helfen den Anwendern, Werte sauber abzulesen und zu erfassen, auch bei erschwertem Zugang.370,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Untersuchung des Wärmeinhalts, der Wärmeleitfähigkeit und der elektrischen Leitfähigkeit von Schmelzkalk, Taschenbuch von Wilhelm AntonDie Untersuchung Des Wärmeinhalts, Der Wärmeleitfähigkeit Und Der Elektrischen Leitfähigkeit Von Schmelzkalk, Taschenbuch Von Wilhelm Anton Fischer,werner Ertmer, Vs Verlag Für Sozialwissenschaften, 978-3-663-06138-0, Seitenanzahl: 10154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
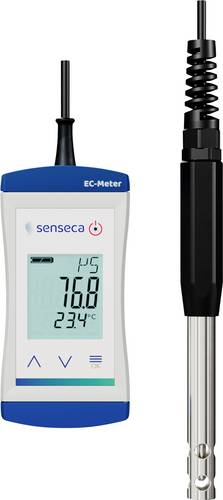
Greisinger G1409-L01 Leitfähigkeits-Messgerät Leitfähigkeit, Gelöste Teilchen (TDS), TemperaturBei der Entwicklung der neuen G1409 stand bewusst die Konzentration auf die wesentlichen Funktionen der Messtechnik im Mittelpunkt - ein für die Anwendungen maßgeschneiderter Sensor steht dabei im Mittelpunkt!168,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Senseca ECO 521 Leitfähigkeits-Messgerät Leitfähigkeit, TemperaturFür die tägliche Kontrolle von Wasser und Nährstoffen wird ein Messgerät benötigt, das schnell einsatzbereit, gut ablesbar und für anspruchsvolle Feldbedingungen geeignet ist. Das ECO 521 misst die Leitfähigkeit in Flüssigkeiten bis 5000 μS/cm und zeigt zusätzlich EC, CF, TDS und Temperatur an, wodurch es sich gut für Hydroponik, Aquakultur, Pflanzenzucht, Osmoseanlagen und die Kontrolle von Kesselspeisewasser eignet. Die fest angeschlossene 2-polige Titan-Messzelle ist für eine langzeitstabile, schnelle Messung ausgelegt und verfügt über einen integrierten Temperatursensor für eine schnelle, präzise Temperaturkompensation. Für Anwendungen in natürlichen Gewässern kann eine nichtlineare Temperaturkompensation gemäß EN 27888 ausgewählt werden. Ein kompaktes, bruchfestes ABS-Gehäuse mit der Schutzart IP65/IP67 unterstützt den zuverlässigen täglichen Einsatz. Das 3-zeilige beleuchtete Display zeigt die Messwerte klar an, während Min/Max/Hold-Funktionen, eine per Tastendruck aktivierbare Überkopfanzeige und eine Batterielebensdauer von mehr als 1000 h die Routinemessungen einfach halten.177,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Senseca ECO 522 Leitfähigkeits-Messgerät Leitfähigkeit, Salinität, TemperaturRoutinemäßige Wasserkontrollen werden einfacher, wenn ein Handmessgerät alle Werte abdeckt, die Techniker vor Ort benötigen. Das ECO 522 misst Leitfähigkeit, Salinität und TDS in Flüssigkeiten und eignet sich damit für Aquakultur, Aquaristik, Oberflächenwasser, Trinkwasser, Labore, Qualitätssicherung und den Osmoseservice. Der weite Messbereich reicht bei der Leitfähigkeit bis zu 100,0 mS/cm, bei der Salinität bis zu 50,0 g/kg und beim TDS-Wert bis zu 2000 mg/l. Eine robuste 2-Pol-Graphit-Messzelle mit integrierter Temperaturmessung sorgt für stabile Messwerte bei wechselnden Wasserproben, während die automatische Messbereichsumschaltung die Bedienung vereinfacht. Für den mobilen Einsatz unterstützen das bruchsichere ABS-Gehäuse mit Schutzart (IP65/IP67), das hintergrundbeleuchtete 3-Zeilen-Display und die Über-Kopf-Anzeigefunktion die praxisgerechte Handhabung in feuchten oder wechselnden Umgebungen. Hold- und Min/Max-Funktionen erleichtern die direkte Erfassung von Messwerten bei Feld-, Labor- oder Servicearbeiten.253,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Senseca ECO 523 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur, Sauerstoff, WiderstandNiedrigleitfähige Flüssigkeiten benötigen ein Messgerät, das kleine Änderungen auflösen kann, ohne die tägliche Arbeit zu verkomplizieren. Das ECO 523 ist für Reinstwassermessungen und Servicetätigkeiten in Osmoseanlagen, der Filtertechnik, Laboren, pharmazeutischen Anwendungen und der Qualitätssicherung konzipiert. Die 2-polige Messzelle aus Edelstahl/PEEK ermöglicht eine hochauflösende Leitfähigkeitsmessung bis 0,001 µS/cm. Das Gerät deckt eine Leitfähigkeit bis 100,0 µS/cm und einen spezifischen Widerstand bis 20,00 MΩ/cm ab, mit integrierter Temperaturmessung und Kompensationsmodi für nLF, lineares Verhalten und schwache NaCl-Lösungen gemäß EN 60746-3. Für Arbeiten direkt am Prozess, im Labor oder bei Serviceeinsätzen vereint das Handgehäuse Schutzart (IP65/IP67), ein bruchsicheres ABS-Gehäuse und ein hintergrundbeleuchtetes 3-Zeilen-Display. Hold-, Min/Max- und Über-Kopf-Anzeigefunktionen helfen den Anwendern, Werte sauber abzulesen und zu erfassen, auch bei erschwertem Zugang.370,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Die Untersuchung des Wärmeinhalts, der Wärmeleitfähigkeit und der elektrischen Leitfähigkeit von Schmelzkalk, Taschenbuch von Wilhelm AntonDie Untersuchung Des Wärmeinhalts, Der Wärmeleitfähigkeit Und Der Elektrischen Leitfähigkeit Von Schmelzkalk, Taschenbuch Von Wilhelm Anton Fischer,werner Ertmer, Vs Verlag Für Sozialwissenschaften, 978-3-663-06138-0, Seitenanzahl: 10154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger G1409-L01 Leitfähigkeits-Messgerät Leitfähigkeit, Gelöste Teilchen (TDS), TemperaturBei der Entwicklung der neuen G1409 stand bewusst die Konzentration auf die wesentlichen Funktionen der Messtechnik im Mittelpunkt - ein für die Anwendungen maßgeschneiderter Sensor steht dabei im Mittelpunkt!168,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marek, Rudi: Praxis der WärmeübertragungPraxis der Wärmeübertragung , Grundlagen - Anwendungen - Übungsaufgaben , Achsträger & Teile > Sport-Getriebe , Auflage: 5., überarbeitete Auflage, Erscheinungsjahr: 20191007, Produktform: Leinen, Autoren: Marek, Rudi~Nitsche, Klaus, Auflage: 19005, Auflage/Ausgabe: 5., überarbeitete Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: zweifarbig, Keyword: thermodynamik anfänger; thermodynamik einführung; thermodynamik grundlagen; thermodynamik kompakt; thermodynamik physik; thermodynamik verstehen; wärmeübertragung aufgaben; wärmeübertragung grundlagen; wärmeübertragung grundlagen und praxis; wärmeübertragung thermodynamik; wärmeübertragung übungen, Fachschema: Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik, Fachkategorie: Thermodynamik und Wärme, Warengruppe: HC/Thermodynamik, Fachkategorie: Wärmeübertragungsvorgänge, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 236, Breite: 198, Höhe: 27, Gewicht: 985, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446444997 9783446432413 9783446425101 9783446409996, eBook EAN: 9783446461253, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 10637434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Senseca ECO 521 Leitfähigkeits-Messgerät Leitfähigkeit, Temperatur 487104Für die tägliche Kontrolle von Wasser und Nährstoffen wird ein Messgerät benötigt, das schnell einsatzbereit, gut ablesbar und für anspruchsvolle Feldbedingungen geeignet ist. Das ECO 521 misst die Leitfähigkeit in Flüssigkeiten bis 5000 μS/cm und zeigt zusätzlich EC, CF, TDS und Temperatur an, wodurch es sich gut für Hydroponik, Aquakultur, Pflanzenzucht, Osmoseanlagen und die Kontrolle von Kesselspeisewasser eignet. Die fest angeschlossene 2-polige Titan-Messzelle ist für eine langzeitstabile, schnelle Messung ausgelegt und verfügt über einen integrierten Temperatursensor für eine schnelle, präzise Temperaturkompensation. Für Anwendungen in natürlichen Gewässern kann eine nichtlineare Temperaturkompensation gemäß EN 27888 ausgewählt werden. Ein kompaktes, bruchfestes ABS-Gehäuse mit der Schutzart IP65/IP67 unterstützt den zuverlässigen täglichen Einsatz. Das 3-zeilige beleuchtete Display zeigt die Messwerte klar an, während Min/Max/Hold-Funktionen, eine per Tastendruck aktivierbare Überkopfanzeige und eine Batterielebensdauer von mehr als 1000 h die Routinemessungen einfach halten.200,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.